Verzekering zzp hovenier: schade aan tuin, machines en klantbezit
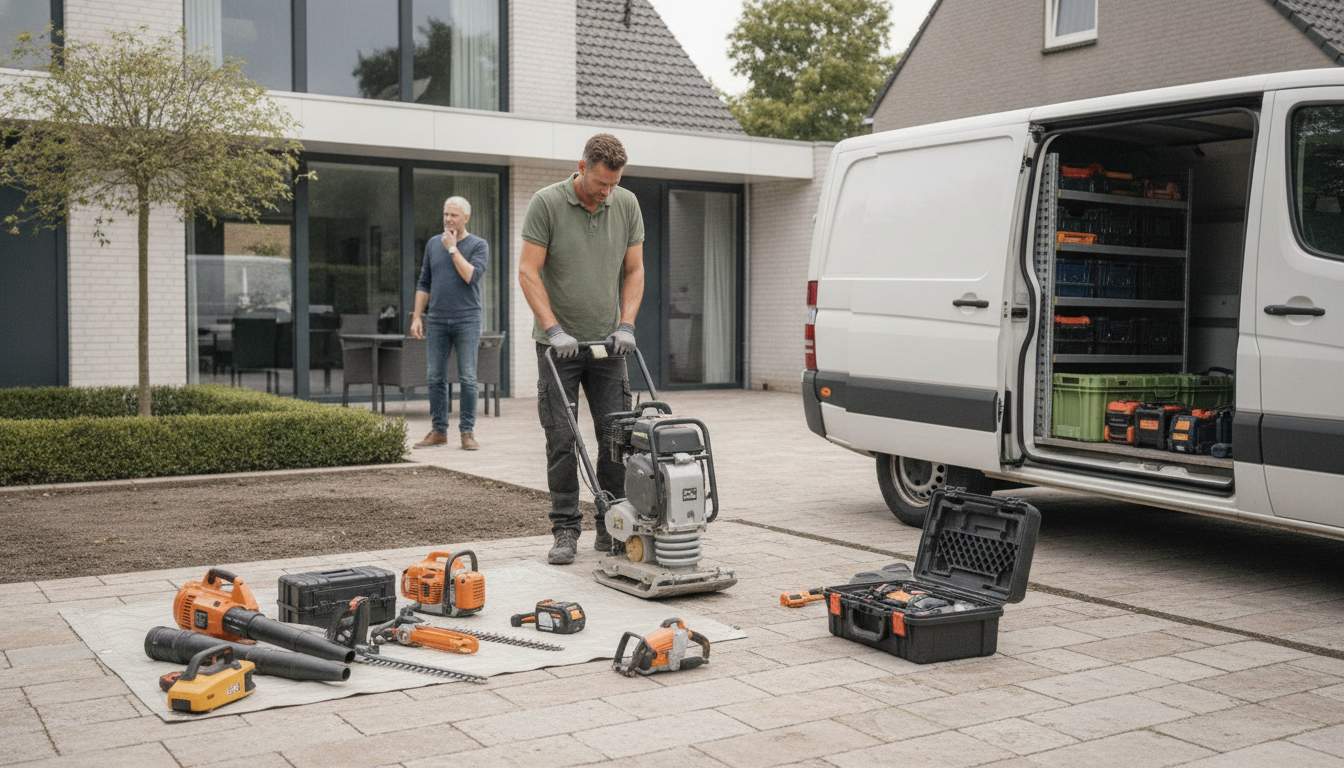
Als zzp hovenier werk je midden in het bezit van je klant. Je rijdt met een kruiwagen langs een glazen pui, zet een trilplaat op nieuw straatwerk of snoeit naast een schutting. Een kleine fout kan direct geld kosten.
Daarom draait een verzekering zzp hovenier niet alleen om "iets met aansprakelijkheid". Het gaat om schade aan bestrating, een hek, irrigatie, planten, tuinmeubels, jouw machines, gereedschap in de bus en je inkomen als je tijdelijk niet kunt werken.
Volgens Vakblad de Hovenier telt Nederland 15.530 hoveniersbedrijven, waarvan 11.925 zelfstandige hoveniers zijn. Dat is bijna 77% van de markt. Juist als zelfstandige heb je geen werkgever achter je staan die schade, stilstand of ziekte opvangt. Dat geldt ongeacht of je als eenmanszaak werkt of je bedrijf via een BV hebt georganiseerd — de risico's op de klus blijven hetzelfde.
Waarom een hovenier verzekering verder gaat dan alleen planten
Een tuin lijkt overzichtelijk, maar tijdens hovenierswerk komen veel risico's samen. Je werkt buiten, met machines, bij klanten thuis of op bedrijfsterreinen. De schade kan zitten in iets wat je maakt, iets wat al van de klant was of iets wat je meeneemt naar de klus.
Een herkenbaar voorbeeld: je verwijdert oude beplanting met een minigraver en raakt een beregeningsleiding. De klant heeft lekkage, de leiding moet worden blootgelegd en een deel van het straatwerk moet opnieuw worden gelegd. Dat is geen kapotte plant van een paar tientjes meer.
Ook letselschade kan meespelen. Een klant loopt langs terwijl jij met een bladblazer, heggenschaar of trilplaat werkt en struikelt over materiaal naast het pad. Dan gaat het niet alleen om herstelkosten, maar mogelijk ook om medische kosten of inkomensschade van de ander.
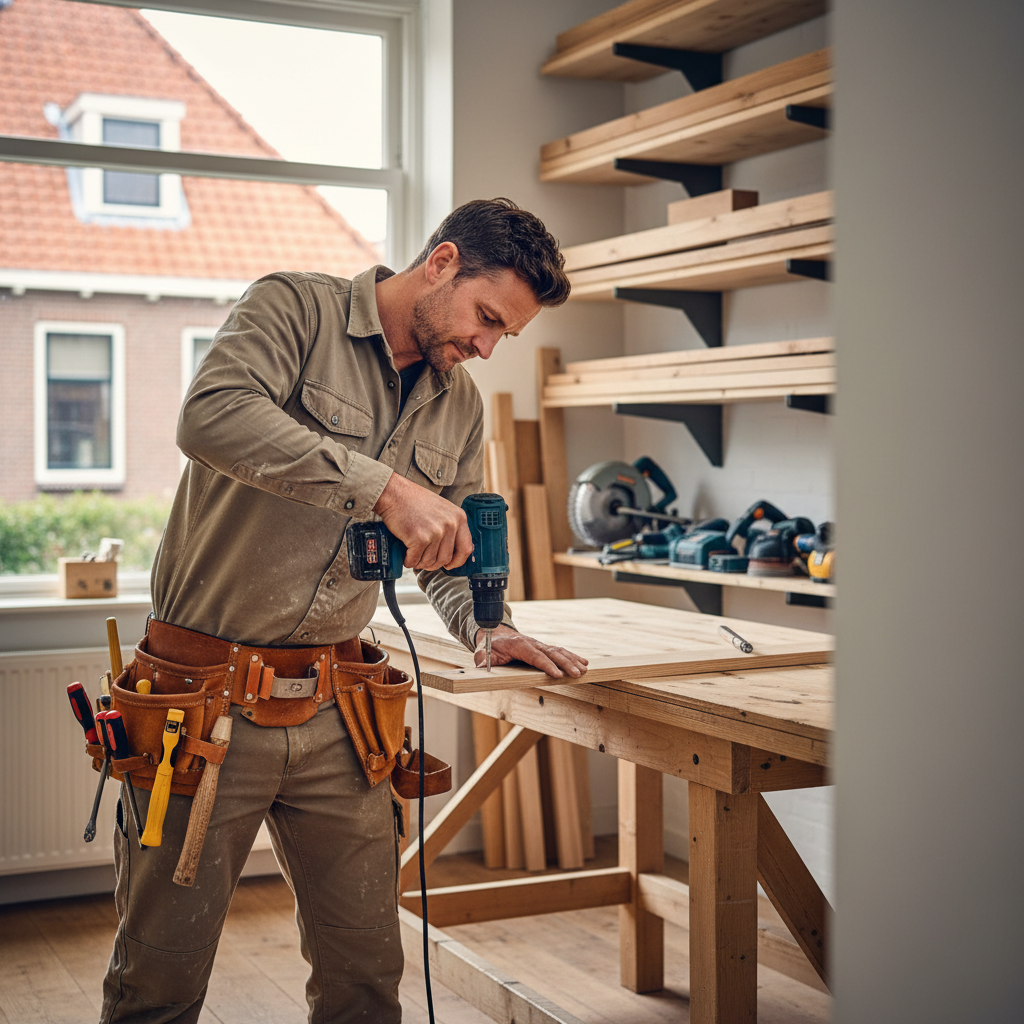
Een goede verzekering hovenier kijkt daarom naar jouw werkdag: aanleg, onderhoud, snoeiwerk, bestrating, beplanting, machines, vervoer en opslag. Op de specialisatiepagina voor hoveniers zie je welke zakelijke dekkingen VEZA hiervoor combineert.
Bedrijfsaansprakelijkheidsverzekering hovenier: schade aan anderen
De basis voor veel zelfstandige hoveniers is een bedrijfsaansprakelijkheidsverzekering. Deze verzekering wordt vaak AVB genoemd. Een bedrijfsaansprakelijkheidsverzekering kan schade dekken die jij tijdens je werk veroorzaakt aan personen of spullen van anderen.
Voor een hovenier gaat dat bijvoorbeeld om:
- schade aan een schutting, gevel, terras, vijver of beregeningssysteem;
- letsel bij een klant, medewerker van de klant of voorbijganger;
- schade door materiaal dat omvalt, wegschiet of verkeerd wordt neergelegd;
- schade aan eigendommen van de klant terwijl jij op locatie werkt.
Stel: je plaatst een kantopsluiting en een trilplaat beschadigt natuurstenen tegels die de klant eerder had laten leggen. Of je snoeit een boom en een tak valt op een dure buitenlamp. In zulke situaties wil je niet eerst uitzoeken of je dit prive kunt betalen.
Let wel op: een AVB is iets anders dan garantie op je eigen werk. Als een plant niet aanslaat door droogte, slechte bodem of verkeerde nazorg, is dat niet automatisch aansprakelijkheidsschade. De polisvoorwaarden bepalen waar de grens ligt.
Wat kost een AVB voor een hovenier?
Voor de meeste zzp'ers ligt een AVB tussen de €8 en €35 per maand. Fysieke buitenberoepen met materieel en klantbezoek, zoals hovenier, zitten vaak aan de hogere kant van die range. Voor het volledige overzicht van de factoren die je premie bepalen, bekijk het VEZA-artikel over AVB-kosten. Vraag een offerte aan voor een prijs op maat voor jouw hoveniersbedrijf.
Machines en gereedschap verzekeren als hovenier
Voor veel hoveniers zit een groot deel van het bedrijfskapitaal in gereedschap en machines. Denk aan accugereedschap, heggenscharen, bladblazers, kettingzagen, trilplaten, maaiers, aanhangers en meetapparatuur. Als dat wordt gestolen of beschadigd raakt, kun je soms dezelfde week al geen werk meer uitvoeren.
Stigas noemt bij hoveniers en groenvoorziening onder meer fysieke belasting, bestraten, handgedragen machines en kruisen als risico's in de risico-inventarisatie voor hoveniers. Dat past bij je dagelijkse praktijk: veel materiaal, wisselende plekken en vaak tijdsdruk.
Met een inventaris- en goederenverzekering kun je zakelijke spullen op je bedrijfslocatie of in opslag verzekeren. Dat kan gaan om machines, voorraad, losse materialen en gereedschap. Wil je je gereedschap als hovenier goed verzekerd hebben? Maak dan een lijst met merk, type, serienummer, aankoopdatum en foto's. Bij schade of diefstal scheelt dat veel tijd.
Gereedschap in je bus of aanhanger: let op eigen vervoer
Veel schade ontstaat niet in de loods, maar onderweg. Je rijdt van klant naar klant met gereedschap in de bus, een aanhanger vol materialen of machines die je aan het einde van de dag nog niet hebt uitgeladen. Dan is de vraag: valt dit onder je inventarisverzekering, je autoverzekering of een aparte vervoerdekking?
Een gewone bedrijfsautoverzekering dekt meestal de auto zelf, niet automatisch de inhoud. Voor spullen die je zelf vervoert, kan een eigen vervoerverzekering passen. Die is bedoeld voor goederen, gereedschap of materialen die je met je eigen voertuig meeneemt voor je bedrijf.
Een praktisch voorbeeld: je bus wordt 's nachts opengebroken en je accugereedschap, laser en heggenschaar zijn weg. De schade zit dan niet alleen in de gestolen spullen. Je moet nieuw materiaal regelen, klanten bellen en misschien werk verplaatsen.
Check daarom waar je spullen liggen op drie momenten: in je opslag, tijdens vervoer en op de werklocatie. De juiste dekking hangt vaak precies van die plek af.
AOV hovenier: wat als jouw lichaam tijdelijk niet meewerkt?
Als hovenier verkoop je niet alleen kennis, maar ook fysieke inzet. Je tilt, knielt, snoeit, straat, rijdt machines en werkt bij kou, hitte en regen. Een blessure aan je rug, schouder, knie of hand kan direct betekenen dat je omzet wegvalt.
Een arbeidsongeschiktheidsverzekering helpt om inkomen op te vangen als je door ziekte of een ongeval niet kunt werken. Kies je als hovenier voor een AOV, dan zijn vooral de wachttijd, het verzekerde bedrag en de beoordeling van je beroep belangrijk.
De overheid werkt aan een verplichte basisverzekering arbeidsongeschiktheid voor zelfstandigen. Volgens de Rijksoverheid is ongeveer €100.000 nodig om 4 jaar te overbruggen met een inkomen op minimumloonniveau. Dat maakt duidelijk waarom inkomensverlies niet alleen een "later zorg ik daarvoor"-onderwerp is.
Een AOV is geen standaardkeuze. Sommige hoveniers kiezen een langere wachttijd omdat ze een buffer hebben. Anderen willen juist sneller uitkering, omdat vaste lasten meteen doorlopen.
Welke verzekeringen passen bij jouw hoveniersbedrijf?
Niet iedere zzp hovenier heeft hetzelfde pakket nodig. Iemand die vooral tuinonderhoud doet met handgereedschap heeft andere risico's dan iemand die complete tuinen aanlegt met machines, onderaannemers en bestrating. Ook je klanten maken verschil: particuliere tuinen, VvE's, bedrijfstuinen en overheidslocaties stellen soms andere eisen.
Gebruik deze korte check:
- Werk je bij klanten op locatie en kun je schade veroorzaken aan spullen of personen? Kijk naar een AVB.
- Heb je eigen machines, voorraad of professioneel gereedschap? Kijk naar inventaris en goederen.
- Liggen je spullen vaak in je bus of aanhanger? Kijk naar eigen vervoer.
- Kun je zonder jouw fysieke werk geen omzet draaien? Kijk naar AOV.
- Werk je met contracten, onderaannemers of grotere projecten? Laat je polisvoorwaarden extra goed controleren.
Bij grotere klussen telt ook de verdeling van verantwoordelijkheid. Wie is aansprakelijk als een onderaannemer schade maakt? Wie draagt risico tijdens levering van materialen? En wat gebeurt er als de klant eigen spullen of planten aanlevert?
Veelgestelde vragen
Wat kost een verzekering voor een zzp hovenier?
Een AVB ligt voor de meeste zzp'ers tussen de €8 en €35 per maand, met fysieke buitenberoepen zoals hovenier vaak aan de hogere kant. Inventaris, eigen vervoer en AOV komen daar apart bovenop, afhankelijk van je machines, materieel en gewenste inkomensbescherming. Vraag een offerte aan voor een prijs op maat.
Is een AVB verplicht voor een zzp hovenier?
Nee, een bedrijfsaansprakelijkheidsverzekering is niet wettelijk verplicht, maar bij fysiek werk op locatie bij klanten is ze wel sterk aan te raden. Opdrachtgevers, VvE's of overheidslocaties kunnen een AVB ook contractueel eisen.
Wat dekt een AVB niet voor hoveniers?
Een AVB dekt geen garantie op je eigen werk. Een plant die niet aanslaat door droogte, slechte bodem of verkeerde nazorg is meestal geen aansprakelijkheidsschade. Ook schade aan je eigen gereedschap of machines valt buiten een AVB — daarvoor is een inventaris- en goederenverzekering bedoeld.
Maakt het verschil of ik als eenmanszaak of BV werk?
Nee. De risico's op de klus, en daarmee de verzekeringsbehoefte, hangen af van je werkzaamheden en machines, niet van je rechtsvorm.
Heb ik als hovenier een aparte verzekering nodig voor gereedschap in mijn bus?
Vaak wel. Een gewone bedrijfsautoverzekering dekt meestal alleen de auto zelf, niet de inhoud. Voor gereedschap en materialen die je zelf vervoert, past een eigen vervoerverzekering beter.
Laat je verzekering zzp hovenier aansluiten op je echte werk
De beste dekking begint met een eerlijk beeld van je werkdag. Welke machines gebruik je? Waar staan je spullen 's nachts? Doe je alleen onderhoud of ook aanleg, bestrating en beregening? Werk je soms met anderen samen? En hoeveel inkomen heb je nodig als je tijdelijk uitvalt?
VEZA helpt je om die vragen rustig door te nemen. Zo zie je helder welke dekking nuttig is, welke risico's je zelf kunt dragen en waar je beter geen gok mee neemt.
Wil je weten welke hovenier verzekering bij jouw situatie past? Bekijk dan de verzekering voor hoveniers of vraag VEZA om mee te kijken naar jouw aansprakelijkheid, machines, vervoer en AOV.
Gerelateerde artikelen
Ontdek meer: relevante tips en verdiepende inzichten hieronder.