BAV voor ZZP’ers in de zorg: wanneer is beroepsaansprakelijkheid echt nodig?
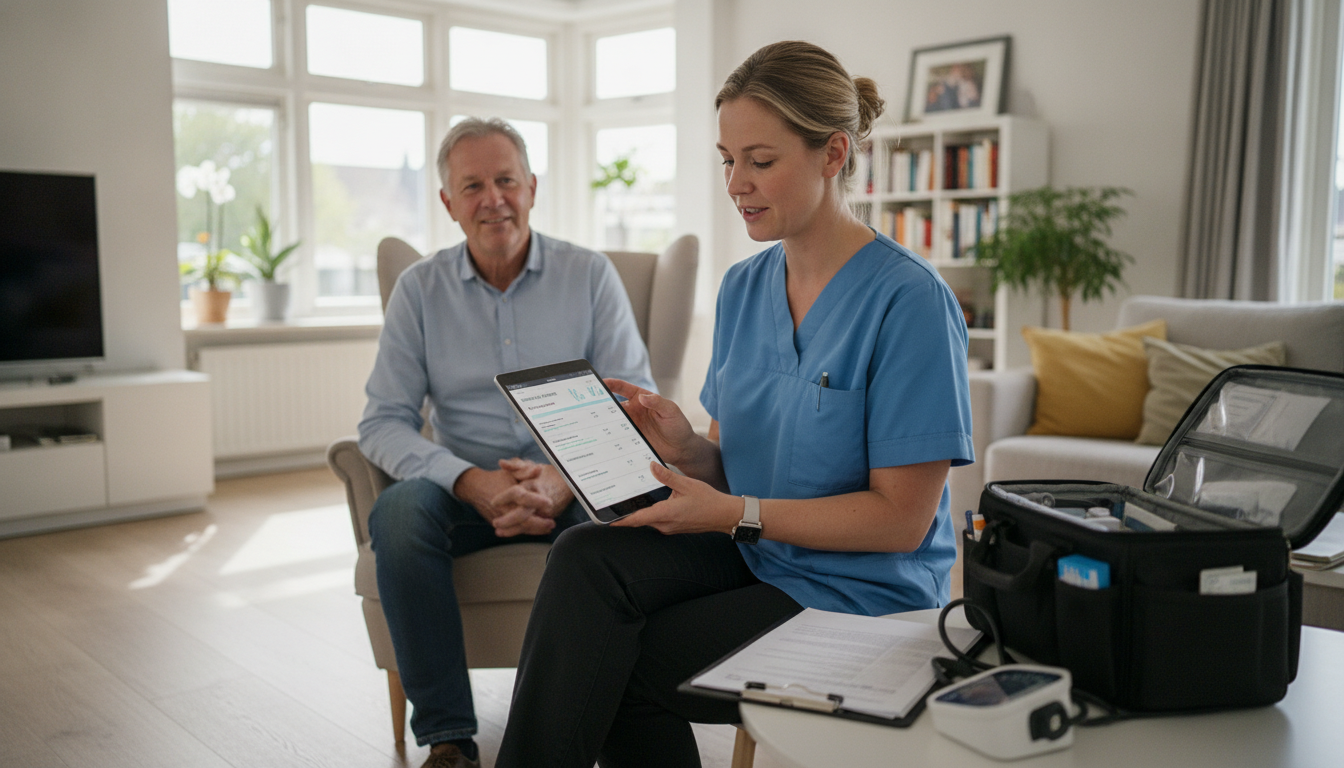
Als zzp'er in de zorg neem je beslissingen die direct invloed hebben op mensen. Je voert handelingen uit, signaleert risico's, geeft advies en legt zorg vast in dossiers. Als een client, familie of opdrachtgever later stelt dat jouw professionele fout schade heeft veroorzaakt, gaat het om beroepsaansprakelijkheid.
Dit artikel gaat specifiek over de beroepsaansprakelijkheidsverzekering (BAV). Niet over de brede aansprakelijkheidsverzekering voor zzp'ers in de zorg, maar over claims door beroepsfouten: verkeerde inschattingen, onjuist advies, gemiste signalen of problemen rond verslaglegging.
Is een BAV voor zzp'ers in de zorg verplicht?
Een BAV is niet voor iedere zorg-zzp'er in exact dezelfde vorm wettelijk verplicht. Toch kan de verzekering in de praktijk noodzakelijk zijn. Zorginstellingen, bemiddelaars, gemeenten of particuliere opdrachtgevers kunnen beroepsaansprakelijkheid eisen in hun contracten.
Daarnaast werk je in een sector met duidelijke kwaliteitseisen. De Wet kwaliteit, klachten en geschillen zorg legt nadruk op goede zorg, klachtbehandeling en duidelijke verantwoordelijkheid. Dat maakt een claim niet automatisch terecht, maar het vergroot wel het belang van goede bescherming.
Voor BIG-geregistreerde beroepen speelt ook het BIG-register mee. Daarin staan zorgverleners met beschermde titels, zoals verpleegkundigen en fysiotherapeuten. Werk je onder zo'n titel, dan wordt jouw handelen professioneel beoordeeld.
Dit geldt ongeacht je rechtsvorm. Werk je als eenmanszaak, of heb je je zorgpraktijk via een BV georganiseerd? De verplichting of het belang van een BAV hangt af van je beroep en werkzaamheden, niet van je ondernemingsvorm.
Wat kost een BAV voor een zzp'er in de zorg?
Een BAV kost gemiddeld tussen de €30 en €100 per maand, afhankelijk van je beroep, dekking en jaaromzet. Dit is een andere verzekering dan een AVB — bekijk het verschil hieronder of vraag direct een offerte aan via de BAV-pagina van VEZA.
Wat dekt een BAV in de zorg?
Een BAV dekt financiele schade door een beroepsfout. Denk aan een fout in professioneel advies, een verkeerde inschatting van een zorgsituatie of een onzorgvuldige rapportage waardoor een client of opdrachtgever schade heeft geleden.
Voorbeeld: je werkt als zelfstandig verpleegkundige in de thuiszorg. Je signaleert een verslechtering bij een client, maar volgens de familie is er te laat opgeschaald. Zij stellen dat daardoor extra kosten zijn ontstaan. Of je aansprakelijk bent, moet worden onderzocht. Een BAV kan helpen met verweer en vergoeding als aansprakelijkheid wordt vastgesteld.
De beroepsaansprakelijkheidsverzekering is dus bedoeld voor professionele fouten. Het gaat niet om elke vorm van schade tijdens je werk.
BAV of AVB: wat is het verschil voor zorgprofessionals?
De BAV kijkt naar jouw professionele oordeel. De bedrijfsaansprakelijkheidsverzekering (AVB) kijkt naar schade aan personen of spullen door jouw onderneming. Dat klinkt technisch, maar in de praktijk is het verschil goed te zien.
Geef je een verkeerd zorgadvies en ontstaat daardoor financiele schade? Dan past dat bij BAV. Laat je per ongeluk een hulpmiddel van een client vallen, of struikelt iemand over jouw tas in de hal? Dan kijk je eerder naar een AVB.
Veel zzp'ers in de zorg hebben beide nodig. Je werkt met mensen, spullen, dossiers en professionele keuzes. Een polis vangt niet automatisch al die risico's op.
Wat valt meestal niet onder BAV?
BAV dekt normaal gesproken geen opzet, fraude, bewust roekeloos handelen of boetes. Ook schade door werkzaamheden die buiten jouw opgegeven beroep vallen kan problemen geven.
Een BAV dekt ook geen schade aan je eigen spullen, inkomensverlies doordat je zelf ziek wordt, of algemene bedrijfsschade. Daarvoor bestaan andere verzekeringen. Privacy- en datarisico's vallen vaak ook buiten een gewone BAV, terwijl zorgverleners veel gevoelige gegevens verwerken.
Werk je met digitale dossiers, apps, mail of clientportalen? Dan is een cyberverzekering het bespreken waard. De Autoriteit Persoonsgegevens legt uit wat organisaties moeten doen bij datalekken.
Wanneer is BAV vooral verstandig?
BAV wordt belangrijker zodra jouw oordeel zelfstandige gevolgen heeft. Dat geldt bijvoorbeeld voor verpleegkundigen, verzorgenden, paramedici, begeleiders met rapportageverantwoordelijkheid en zorgprofessionals die indicaties, signaleringen of adviezen vastleggen.
Ook contracten zijn een sterk signaal. Staat er in je overeenkomst dat je beroepsaansprakelijkheid moet hebben? Dan is het niet genoeg om alleen een AVB te tonen. Vraag door naar het gewenste verzekerd bedrag en de werkzaamheden die gedekt moeten zijn.
Werk je via meerdere opdrachtgevers? Controleer dan per opdracht of je onder een collectieve polis valt. Soms ben je deels meeverzekerd, soms helemaal niet. Zet dat liever zwart op wit voordat je begint.
Praktijkvoorbeeld: rapportage na een dienst
Je werkt als zzp'er op een zorglocatie en schrijft na je dienst een rapportage. Later ontstaat discussie over wat je hebt gezien, gemeld en overgedragen. De opdrachtgever stelt dat jouw verslaglegging onvoldoende was en dat daardoor extra kosten zijn gemaakt.
Dit is precies het soort situatie waarin BAV relevant kan zijn. Niet omdat elke klacht terecht is, maar omdat de beoordeling en verdediging van zo'n claim tijd, kennis en geld kosten.
Veelgestelde vragen
Is een BAV verplicht voor zzp'ers in de zorg?
Niet altijd wettelijk, maar vaak wel in de praktijk. Opdrachtgevers, zorginstellingen of gemeenten kunnen beroepsaansprakelijkheid contractueel eisen, ook als er geen algemene wettelijke plicht is.
Wat kost een BAV voor een zzp zorgprofessional?
Gemiddeld tussen de €30 en €100 per maand, afhankelijk van je beroep, dekking en jaaromzet. Vraag een offerte aan voor een prijs op maat.
Wat is het verschil tussen BAV en AVB?
Een BAV dekt financiele schade door een beroepsfout of verkeerd advies. Een AVB dekt letselschade of schade aan spullen van anderen. Veel zzp'ers in de zorg hebben beide nodig.
Heb ik een BAV nodig als ik ook in loondienst werk?
Ja, als je naast loondienst zzp-opdrachten aanneemt. Je werkgever verzekert doorgaans alleen je werkzaamheden in loondienst, niet je zelfstandige opdrachten.
Maakt mijn rechtsvorm (eenmanszaak of BV) verschil voor de BAV-verplichting?
Nee. Of een BAV nodig of verplicht is, hangt af van je beroep en werkzaamheden, niet van je ondernemingsvorm.
Bekijk je dekking op maat
Wil je jouw dekking laten aansluiten op jouw zorgwerk? Bekijk de verzekering voor verpleegkundigen en zorgprofessionals of bespreek met VEZA welke combinatie van BAV, AVB en cyber past bij jouw opdrachten.
Gerelateerde artikelen
Ontdek meer: relevante tips en verdiepende inzichten hieronder.