Inboedelverzekering: wat verzeker je wel en niet?

Met een inboedelverzekering verzeker je de losse spullen in je huis — denk aan je meubels, kleding, laptop, sieraden en apparaten. VEZA helpt je kiezen welke dekking past bij jouw woning, spullen en manier van leven.

  • Dekking tegen brand, diefstal, storm en lekkage — Basis of All Risk
  • Vanaf €5 per maand, wij vergelijken premie én voorwaarden
  • Persoonlijk advies over onderverzekering en extra modules
Inboedelverzekering.png

Wat valt onder je inboedel?

Je inboedel bestaat uit de spullen die je kunt meenemen als je verhuist. Je bank, eettafel, kledingkast, laptop, telefoon, gordijnen, bed, servies en sieraden horen daar meestal bij.

Een handige vraag is: zit het vast aan je huis, of kun je het oppakken en meenemen? Zit het vast — zoals je dak, badkamer of vaste keuken — dan hoort het meestal bij de woonhuisverzekering. Is het los, dan hoort het meestal bij de inboedelverzekering.

VEZA helpt je die grens praktisch bekijken. Dat is prettig als je net verhuist, samenwoont, kinderen krijgt, waardevolle spullen hebt, of niet zeker weet of je huidige dekking nog past.

Waarom een inboedelverzekering afsluiten?

Je inboedel vertegenwoordigt vaak meer waarde dan je in één keer zou willen missen — de bank, alle kleding, elektronica en meubels samen lopen al snel op tot duizenden euro's. Bij brand, inbraak of een grote lekkage vervangt een inboedelverzekering deze spullen zonder dat je zelf voor de volledige kosten opdraait. Zo hoef je bij schade niet in te leveren op je manier van leven.

‍

VEZA — Inboedel voorbeelden (preview)
Wel of niet verzekerd

Wat valt er onder je inboedel?

Drie categorieën, zodat je in één oogopslag ziet waar je aan toe bent. Je exacte dekking staat altijd in je polis.

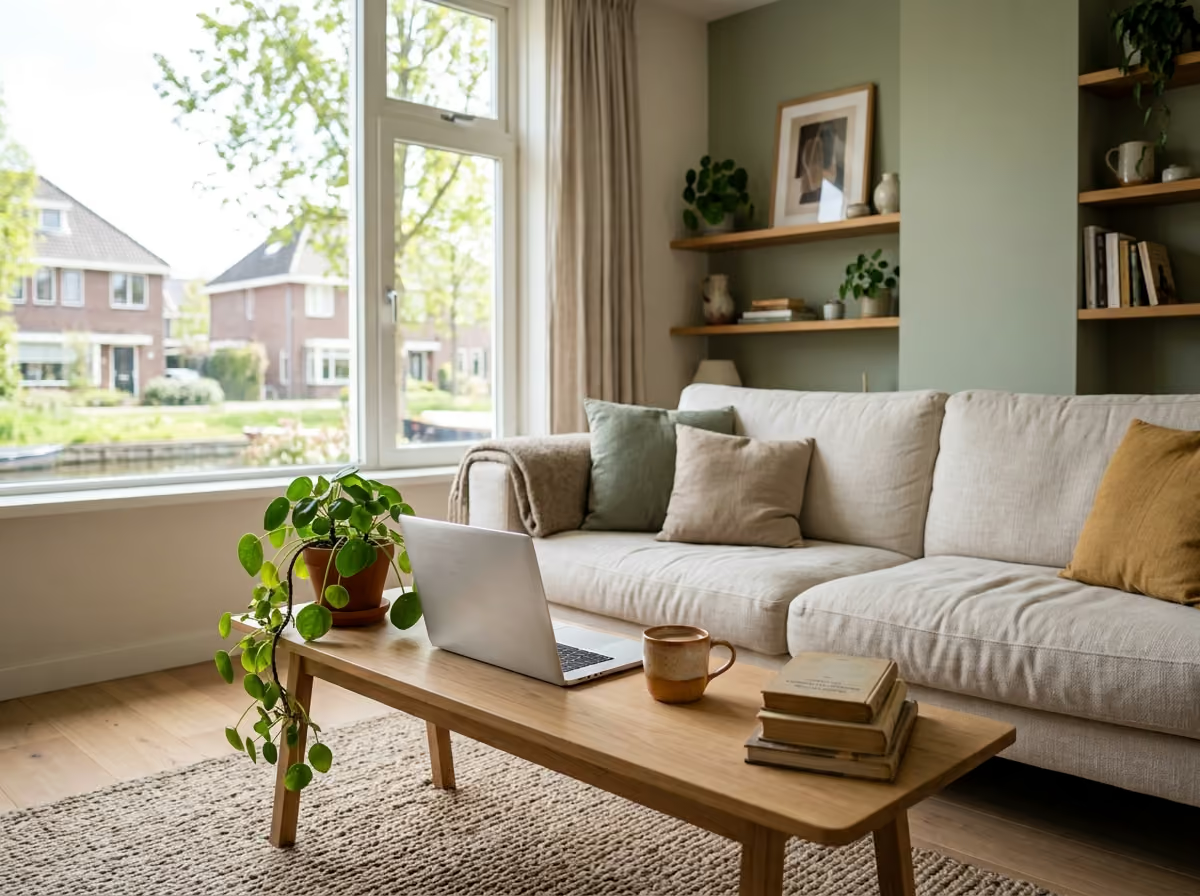
Woonkamer met linnen bank, houten salontafel en laptop — spullen die onder je inboedelverzekering vallen

Meestal wel

Standaard gedekt

  • Meubels Bank, bed, tafel, kasten
  • Elektronica Laptop, tv, telefoon
  • Kleding en linnengoed Alles in je kasten
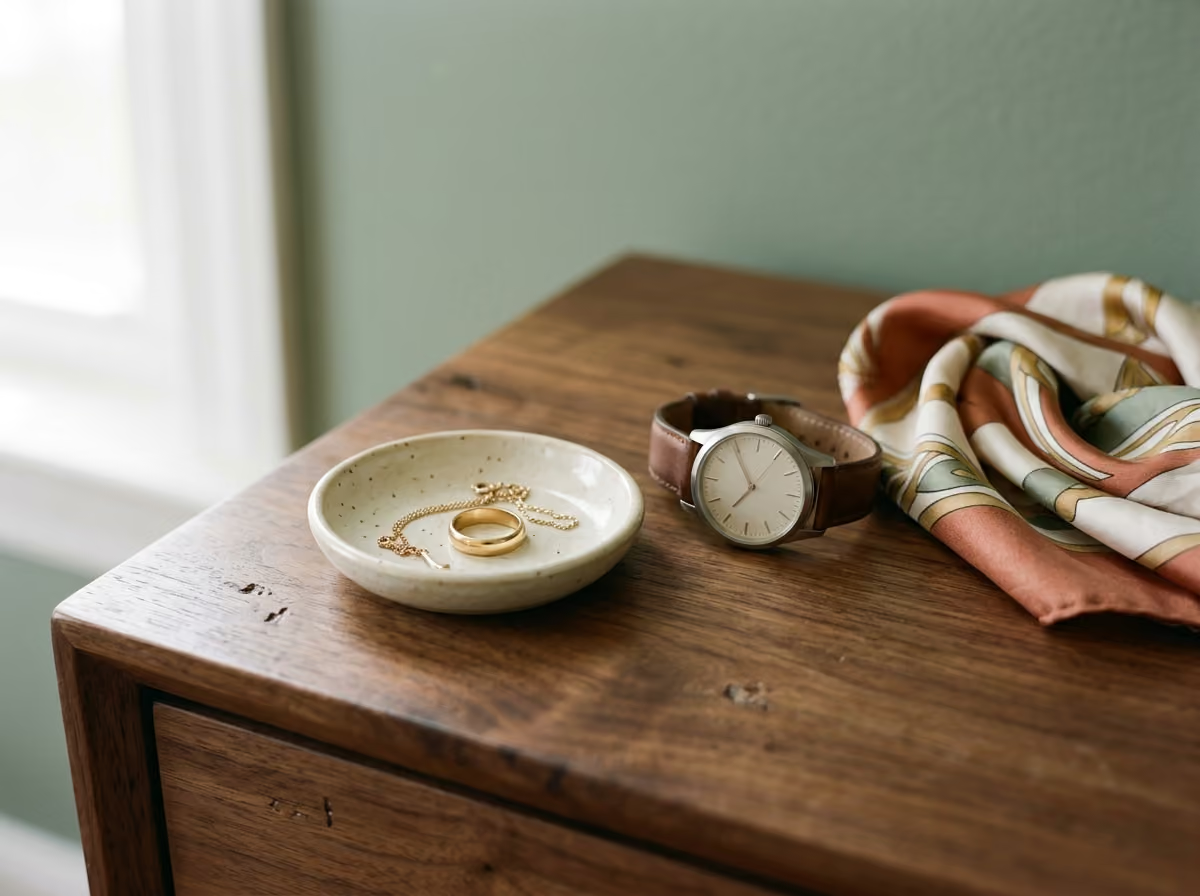
Gouden ring, ketting en horloge op een dressoir — kostbaarheden met een maximumbedrag in je inboedelverzekering

Met voorwaarden

Let op de limiet

  • Sieraden en kunst Vaak een maximumbedrag
  • Tuinmeubels Verschilt per verzekeraar
  • Contant geld Meestal beperkt gedekt
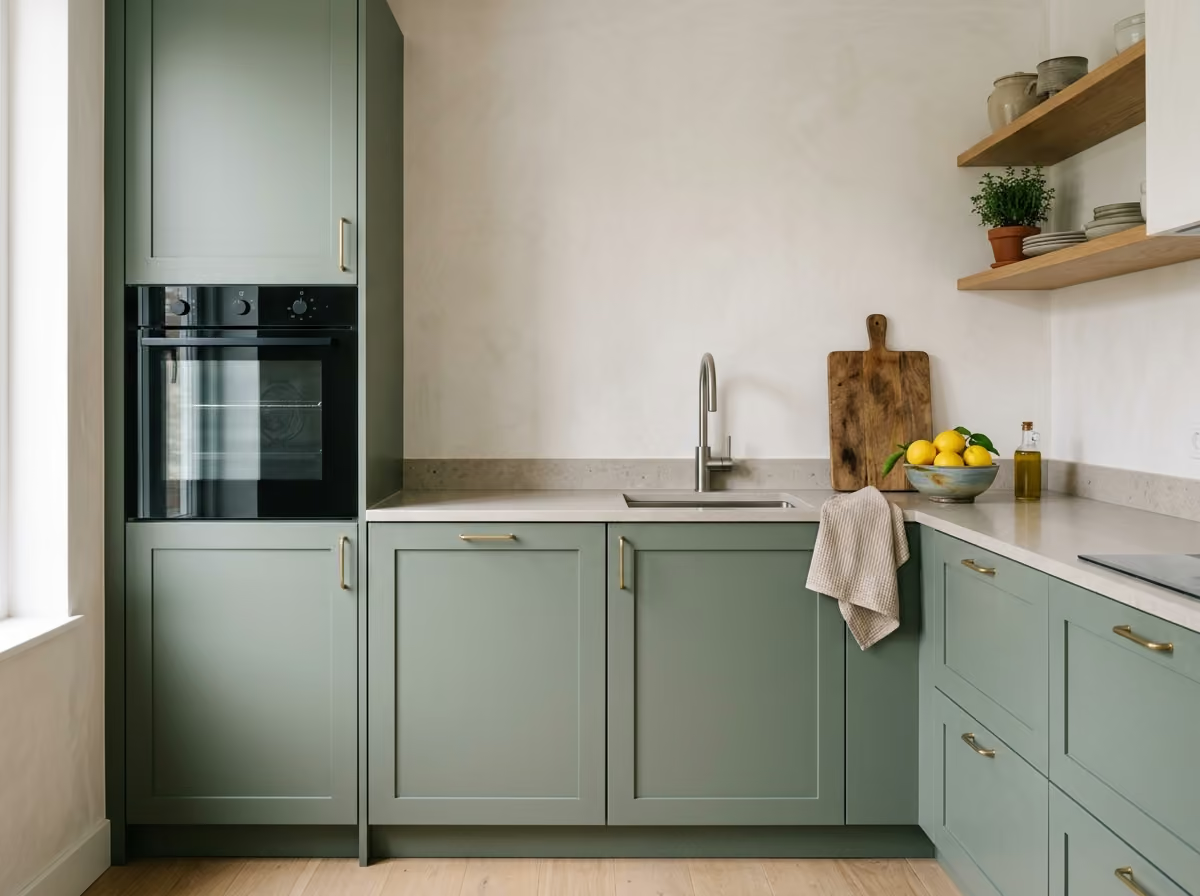
Vaste keuken met ingebouwde oven en werkblad — valt onder de woonhuisverzekering, niet onder inboedel

Meestal niet

Andere verzekering

  • Keuken en badkamer Valt onder je woonhuis
  • Auto, scooter of motor Eigen voertuigverzekering
  • Zakelijke spullen Via een zakelijke polis

Ook gedekt: brand, diefstal, storm en lekkage. Kies je all risk, dan zijn ongelukjes in huis ook meeverzekerd — denk aan een glas over je laptop.

‍

Inboedelverzekering voor huurders en huiseigenaren

Huur je een woning? Dan verzekert de verhuurder meestal het gebouw, maar niet jouw spullen. Een inboedelverzekering is dan de belangrijkste woonverzekering voor alles wat van jou is.

Heb je een koophuis? Dan heb je vaak zowel een woonhuisverzekering als een inboedelverzekering nodig. De woonhuisverzekering gaat over het huis zelf; de inboedelverzekering gaat over je spullen in dat huis.

Soms zit je precies tussen die twee in — denk aan een vloer die je zelf hebt laten leggen in een huurwoning, een keuken die je op eigen kosten hebt geplaatst, of verbeteringen die niet van de verhuurder zijn. Dat noemen verzekeraars vaak huurdersbelang. VEZA kijkt graag met je mee, zodat je weet waar je spullen en verbeteringen verzekerd zijn.

Inboedel extra dekking section — local preview

Wanneer kies je extra dekking?

Niet iedereen heeft dezelfde spullen of hetzelfde risico. Daarom kan extra dekking zinvol zijn — maar alleen als je die echt nodig hebt.

VEZA bespreekt met je wat je bezit, hoe je woont en waar je je zorgen over maakt. Zo kies je geen pakket op basis van angst, maar op basis van wat logisch is voor jouw situatie.

  1. Mobiele elektronica

    Telefoon, laptop en tablet — vaak de spullen die je het meest meeneemt.

  2. Spullen buitenshuis

    Bijvoorbeeld een camera of laptop onderweg, buiten je woning.

  3. Glas

    Zinvol als dit niet al via een andere polis is geregeld.

  4. Kostbaarheden

    Sieraden, kunst of een verzameling met een hogere waarde.

  5. Allriskdekking

    Voor ongelukjes in huis die buiten standaard schadevallen vallen.

Inboedel kosten section — local preview

Wat kost een inboedelverzekering?

De premie hangt af van jouw situatie. Deze factoren bepalen de prijs — inclusief eventuele extra modules.

  • Woonplaats

    Risico op diefstal en schade verschilt per regio.

  • Type woning

    Appartement, rijtjeshuis of vrijstaande woning.

  • Gezinssituatie

    Alleenstaand, samenwonend of met gezin.

  • Waarde van je spullen

    Hoeveel je inboedel ongeveer waard is.

  • Gekozen dekking

    Basis, uitgebreid of allrisk — en extra modules.

  • Eigen risico

    Hoger eigen risico = vaak een lagere premie.

De goedkoopste optie is niet automatisch de beste keuze — een lage premie kan prima zijn als de dekking past, maar vervelend uitpakken als belangrijke spullen beperkt verzekerd zijn. VEZA vergelijkt daarom premie én voorwaarden.

Bereken je premie
Inboedel welke verzekering section — local preview

Inboedel- of woonhuisverzekering: welke spreek je aan?

Klik op een situatie. Je ziet meteen welke verzekering past — met een beeld van die pagina, zodat je direct verder kunt lezen.

Herobeeld van de VEZA woonhuisverzekering-pagina

Dit valt onder

Woonhuisverzekering

Schade aan het plafond hoort bij het huis zelf — muren, dak en vaste onderdelen. Dat verzeker je via de woonhuis- of opstalverzekering.

Bekijk woonhuisverzekering

Daarom is het slim om je inboedelverzekering te bekijken samen met je andere privéverzekeringen.

Wat onze klanten zeggen

"VEZA heeft me fantastisch geholpen bij het vinden van de juiste verzekering. Het team was professioneel en nam echt de tijd om mijn wensen te begrijpen."
VEZA-klant

Waarom kiezen voor VEZA?

Bij VEZA streven we ernaar u hoogwaardige verzekeringsoplossingen te bieden, volledig afgestemd op uw persoonlijke en zakelijke behoeften.

Over ons
Persoonlijk advies

Onze ervaren adviseurs nemen de tijd om uw wensen en risico’s te begrijpen, zodat u altijd de juiste dekking krijgt.

Snelle schadeafhandeling

Bij schade kunt u rekenen op een vlotte en transparante afwikkeling. Wij zorgen voor duidelijkheid en nemen u het werk uit handen.

Uitgebreid verzekeringsaanbod

Van particulieren tot ondernemers: wij bieden een brede selectie verzekeringsproducten, volledig afgestemd op uw behoeften.

Inboedel begrippen section — local preview
Inboedelverzekering

Inboedel-begrippen uitgelegd

Bij het afsluiten van een inboedelverzekering kom je een paar lastige begrippen tegen. Hieronder zie je in één oogopslag wat ze betekenen — zodat je de dekking beter begrijpt.

Twijfel je over een term in je polis? Neem contact op — we leggen het graag uit.
Sfeerbeeld inboedel — vrouw met persoonlijke foto’s en herinneringen

Inboedel

Basis

Betekenis

Losse spullen in huis die je bij een verhuizing mee kunt nemen — meubels, kleding, elektronica, sieraden en apparaten. Vaste keuken of badkamer valt meestal onder de woonhuisverzekering.

Opstal / woonhuis

Woning

Betekenis

De vaste delen van je woning: muren, dak, keuken, badkamer. Schade hieraan valt onder de woonhuisverzekering, niet onder inboedel.

Allrisk

Dekking

Betekenis

Ruimere dekking dan basis: naast brand, storm, diefstal en lekkage ook ongelukjes, zoals een kind dat met stift op meubels tekent — afhankelijk van de polisvoorwaarden.

Onderverzekering

Waarde

Betekenis

Als de verzekerde waarde lager is dan de werkelijke waarde van je spullen, krijg je bij schade vaak maar een deel vergoed. Laat de waarde regelmatig checken.

Eigen risico

Premie

Betekenis

Bij een schadeclaim betaal je eerst zelf een deel van de schade. Vaak kun je kiezen voor €0 of bijvoorbeeld €100 eigen risico per schadegeval.

Buitenshuisdekking

Module

Betekenis

Extra module voor spullen buiten je woning, zoals een laptop, telefoon of camera onderweg. Standaard inboedel dekt dit vaak niet of beperkt.

Nieuwwaarde

Vergoeding

Betekenis

Vergoeding waarbij je genoeg krijgt om het beschadigde of gestolen item opnieuw aan te schaffen, in plaats van alleen de dagwaarde na afschrijving — check of dit in je polis staat.

We leggen per begrip uit wat het betekent, zodat je geen risico mist en je polisvoorwaarden sneller snapt. Vraag advies als je twijfelt.

Meld uw schade snel en eenvoudig

Heb je schade en wil je een claim indienen? Wij staan klaar om je te helpen. Klik op de knop hieronder om het proces te
starten, zodat jouw claim snel en soepel wordt afgehandeld.

Start het claimprocesStart het claimproces

Heading

Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.

Vind snel het antwoord op je vraag

We hebben de meest gestelde vragen voor je verzameld, zodat je direct de juiste informatie vindt. Zo weet je precies wat je kunt verwachten.

Welke verzekering gebruik ik bij lekkage?

Schade aan je huis zelf valt meestal onder de woonhuisverzekering. Schade aan losse spullen, zoals meubels of kleding, valt meestal onder de inboedelverzekering.

Wat kost een inboedelverzekering?

De premie hangt af van je woning, woonplaats, gezinssituatie, waarde van je spullen, dekking en eigen risico. VEZA vergelijkt premie en voorwaarden, zodat je niet alleen naar de laagste prijs kijkt.

Hoe voorkom ik onderverzekering?

Gebruik een goede waardeschatting van je spullen en geef bijzondere kostbaarheden apart door. VEZA helpt je inschatten of de verzekerde waarde nog past bij jouw huidige situatie.

Zijn mijn spullen buitenshuis verzekerd?

Niet altijd. Voor spullen buiten je woning, zoals een laptop, telefoon of camera onderweg, heb je vaak een aparte buitenshuisdekking nodig. VEZA checkt graag of dit voor jou handig is.

Welke dekking kan ik kiezen?

Vaak kun je kiezen tussen een basisdekking en een ruimere allriskdekking. Daarnaast kun je extra modules kiezen, zoals mobiele elektronica, buitenshuisdekking, glas of kostbaarheden.

Is een inboedelverzekering verplicht?

Nee, een inboedelverzekering is niet wettelijk verplicht. Toch is deze verzekering voor veel huurders en huiseigenaren verstandig, omdat je losse spullen samen vaak meer waard zijn dan je denkt.

Wat valt niet onder de inboedelverzekering?

Spullen die vastzitten aan je huis, zoals een vaste keuken, badkamer of dak, vallen meestal onder de woonhuisverzekering. Auto’s, motoren, zakelijke voorraad en contant geld zijn vaak niet of beperkt verzekerd.

Wat valt er onder een inboedelverzekering?

Onder je inboedel vallen losse spullen in huis, zoals meubels, kleding, elektronica, servies, gordijnen, sieraden en apparaten. De vuistregel: kun je het meenemen bij een verhuizing, dan is het meestal inboedel.

Waar moet je op letten bij het afsluiten van een inboedelverzekering?
Bij het afsluiten van een inboedelverzekering is het belangrijk om de juiste dekking te kiezen die past bij jouw situatie: Basis of All Risk. Let op dat je niet onderverzekerd bent, als je bijzondere en waardevolle spullen bezit. Overweeg welke extra modules je nodig hebt, zoals glasdekking of buitenhuisdekking voor spullen buiten je woning. Kijk ook naar het eigen risico (€0,- of €100,- per schadegeval), want dit beïnvloedt je premie. Wees bewust van wat niet verzekerd wordt, zoals motorvoertuigen in de garage, geld (meestal) en zakelijke inboedel. Voor persoonlijk advies kun je altijd contact opnemen met een Veza verzekeringsadviseur.
Wat valt er onder de inboedelverzekering?
Een inboedelverzekering dekt al je verplaatsbare spullen in huis, zoals meubels, kleding, elektronica, sieraden en keukengerei. Een handige vuistregel: alles wat je kunt meenemen als je verhuist valt onder de inboedelverzekering. Niet gedekt zijn motorrijtuigen in de garage, (vaak) geld en zakelijke inboedel, al wordt tuinmeubilair meestal wel meeverzekerd. Je kunt je dekking uitbreiden met extra modules zoals Mobiele Elektronica (voor smartphones, tablets en laptops), Buitenshuisdekking (voor spullen buiten je woning) en Glas (bij schade door bijvoorbeeld een voetbal). Neem voor specifieke details over jouw dekking contact op met een Veza verzekeringsadviseur.
Wat gebeurt er met mijn premie na een schadegeval?
Na een schadegeval blijft de premie doorgaans ongewijzigd, alleen in uitzonderlijke gevallen, zoals veelvuldig indienen van schades, kan het voorkomen dat je een hogere premie betaalt voor de afgesloten polis. Voor meer uitleg en persoonlijk advies, neem contact op met een Veza verzekeringsadviseur.
Welke spullen worden niet verzekerd door een inboedelverzekering?
Niet verzekerd zijn onder andere motorrijtuigen in de garage, geld (en zakelijke inboedel. Hoewel tuinmeubilair doorgaans als inboedel wordt gerekend, kunnen er in sommige gevallen uitzonderingen zijn.
Wat is verzekerd bij een inboedelverzekering?
Een inboedelverzekering dekt schade aan al je verplaatsbare spullen in huis, zoals meubels, apparaten, kunst, sieraden en keukengerei. Het gaat om bezittingen die niet vastzitten en die je kunt meenemen bij een verhuizing. Bij VEZA kun je kiezen tussen een Basis dekking (voor schade door brand, diefstal en storm) of een All Risk dekking, die ook ongelukjes dekt zoals wanneer je kind met stift op meubels tekent. Niet verzekerd zijn motorrijtuigen in de garage, geld (vaak extra optie) en zakelijke inboedel.
Kan ik mijn inboedelverzekering uitbreiden met extra modules?
Ja, je kunt extra modules toevoegen aan je inboedelverzekering, zoals de module voor Mobiele elektronica (waaronder smartphones, tablets en laptops zowel binnen als buiten uitgerust zijn), de module Buitenshuis (zodat je spullen ook buiten je huis verzekerd zijn) en de module Glas (voor dekking bij schade door bijvoorbeeld een bal of krassen). Voor meer uitleg en persoonlijk advies, neem contact op met een Veza verzekeringsadviseur.
Wat kan je verhalen op je inboedelverzekering?
Je kunt alle schade aan je verplaatsbare spullen in huis verhalen op je inboedelverzekering, zoals bij brand, diefstal, lekkage of stormschade. Hieronder vallen meubels, elektronica, kleding en doorgaans ook tuinmeubilair. Motorrijtuigen in de garage en zakelijke inboedel zijn niet gedekt. Met optionele modules zoals Mobiele elektronica, Buitenshuisdekking of Glasverzekering kun je de dekking uitbreiden voor specifieke bezittingen of schadegevallen. Voor persoonlijk advies over jouw situatie kun je contact opnemen met een VEZA verzekeringsadviseur.
Wat wordt niet gedekt op de inboedelverzekering?
Een inboedelverzekering dekt niet alle bezittingen. Motorrijtuigen in de garage, contant geld (meestal) en zakelijke inboedel vallen standaard buiten de dekking. Ook spullen die vastzitten aan je huis (zoals vaste keukens) worden niet gedekt - deze vallen onder je opstalverzekering. Maar heb je op eigen kosten een keuken geplaatst in een huurhuis, dan kan dit verzekerd worden onder huurdersbelang. Bij sommige verzekeraars kunnen er uitzonderingen gelden voor bijvoorbeeld tuinmeubilair. Neem voor specifiek advies en uitleg over jouw polis contact op met een Veza verzekeringsadviseur.
Wat is inbegrepen bij een inboedelverzekering?
Een inboedelverzekering dekt schade aan al je verplaatsbare spullen in huis, zoals meubels, elektronica en gordijnen - kortom, alles wat niet vastzit aan je woning. Je bent standaard verzekerd tegen schade door brand, diefstal, lekkage en stormschade. Er zijn twee hoofdtypen: de extra uitgebreide dekking voor bescherming tegen veel voorkomende risico's en de allrisk-dekking die ook ongelukjes dekt die je zelf veroorzaakt. Let op: motorrijtuigen in de garage, geld en zakelijke inboedel vallen meestal niet onder de dekking. Je kunt je verzekering uitbreiden met extra modules zoals Mobiele elektronica, Buitenshuisdekking of Glas voor nog betere bescherming. Neem contact op met een VEZA verzekeringsadviseur voor persoonlijk advies over jouw specifieke situatie.
Hoe werkt het eigen risico bij een inboedelverzekering?
Bij het afsluiten van een inboedelverzekering kun je kiezen voor een eigen risico van € 0,- of € 100,- per schadegeval. Met een eigen risico van € 100,- betaal je per schadegeval dit bedrag zelf, terwijl bij € 0,- geen eigen bijdrage nodig is als de schade verzekerd is.
Wat zijn de kosten van een inboedelverzekering?
De kosten van een inboedelverzekering hangen af van verschillende factoren zoals de waarde van je inboedel, je woonplaats, type woning en gekozen dekking. Gemiddeld liggen de maandelijkse premies tussen €5 en €30. Bij VEZA kun je kiezen voor een eigen risico van €0,- of €100,- per schadegeval, wat ook invloed heeft op je premie. Voor een persoonlijke offerte met exacte kosten, neem contact op met een VEZA verzekeringsadviseur.
Wat is de beste en goedkoopste inboedelverzekering?
De beste en goedkoopste inboedelverzekering is afhankelijk van jouw persoonlijke wensen. Bij VEZA bieden we twee hoofdtypen: de extra uitgebreide (Basis) inboedelverzekering die schade dekt bij brand, storm en diefstal, en de allrisk-variant die ook ongelukjes verzekert zoals kinderen die met stift op meubels tekenen. Je kunt je dekking uitbreiden met modules voor mobiele elektronica, buitenhuisdekking en glas, en kiezen voor een eigen risico van €0,- of €100,-. Voor persoonlijk advies over de verzekering die perfect past bij jouw levensfase en situatie, neem contact op met een VEZA verzekeringsadviseur.
Waarom zou je een inboedelverzekering afsluiten?
Een inboedelverzekering is waardevol omdat deze al je verplaatsbare spullen in huis beschermt tegen risico's zoals brand, diefstal, lekkage en stormschade. Je volledige inboedel vertegenwoordigt vaak ongemerkt een aanzienlijke waarde die je zonder verzekering zelf zou moeten vervangen bij schade. Met extra modules zoals Mobiele elektronica, Buitenshuisdekking of Glas kun je de dekking uitbreiden zodat je spullen ook buiten je woning verzekerd zijn. Raadpleeg altijd een Veza verzekeringsadviseur voor persoonlijk advies over de best passende dekking voor jouw situatie.
Welke soorten inboedelverzekeringen zijn er?
Er bestaan twee hoofdtypen: de extra uitgebreide inboedelverzekering en de allrisk-inboedelverzekering. De extra uitgebreide variant dekt schade door bijvoorbeeld brand, storm en waterschade door een defect waterbed, terwijl de allrisk variant vrijwel alle schadevormen dekt, met uitzondering van catastroferisico's zoals aardbevingen of oorlog. Voor meer uitleg en persoonlijk advies, neem contact op met een Veza verzekeringsadviseur.

Offerte aanvragen

Vraag eenvoudig een vrijblijvende offerte aan – wij nemen snel contact met je op om de beste verzekeringsoplossing voor jouw situatie te bespreken.

Bedankt! We hebben uw inzending ontvangen.
Oeps! Er is iets misgegaan bij het indienen van het formulier.
Bedankt! We hebben uw inzending ontvangen.
Oeps! Er is iets misgegaan bij het indienen van het formulier.
Bedankt! We hebben uw inzending ontvangen.
Oeps! Er is iets misgegaan bij het indienen van het formulier.