Gereedschap verzekeren als schilder: zo voorkom je stilstand na diefstal
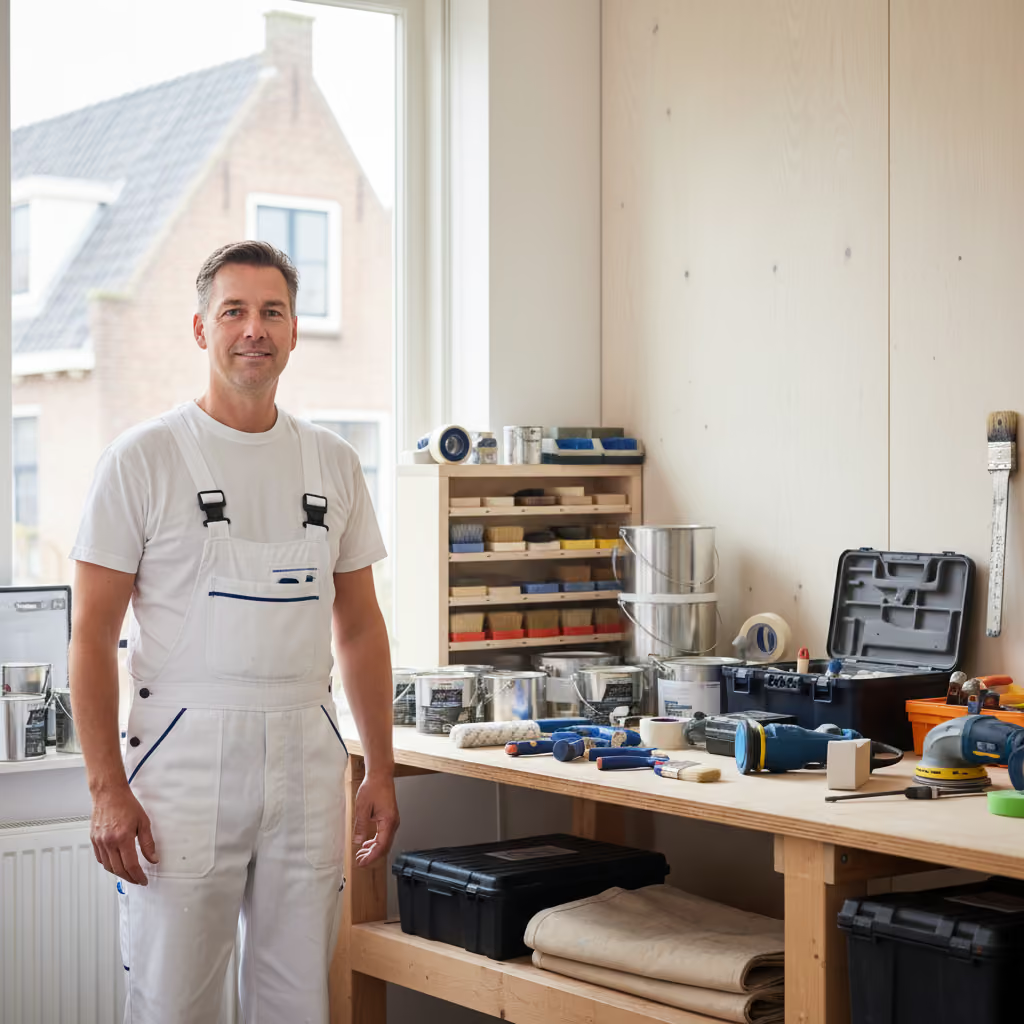
Je gereedschap is je inkomen. Zonder spuit, schuurmachine, ladders en materiaal sta je meteen achter. Gereedschap verzekeren als schilder is daarom geen luxe, maar gewoon nodig als je door wilt kunnen werken.
Veel schilders denken: "Ik heb toch al een bedrijfswagenverzekering, dus het zal wel goed zitten." In de praktijk blijkt dat vaak tegen te vallen. Zeker bij diefstal van gereedschap of apparatuur uit de bus of vanaf een kluslocatie ontstaan discussies over voorwaarden, nachtclausules en bewijs.
Werk je als zelfstandig schilder? Dan is een slimme combinatie in een ZZP-pakket schilder van een inventarisverzekering en een gereedschap verzekering vaak de basis. Heb je daarnaast een werkplaats of opslag, dan speelt ook een inventarisverzekering een grote rol.
In dit artikel krijg je geen ingewikkelde polis-taal, maar een helder overzicht. Wat is meestal wel en niet gedekt, waar gaan claims mis, en hoe zorg je dat je niet stilvalt na één incident?
Waarom het risico voor schilders extra hoog is
Schilders hebben vaak veel waarde op kleine ruimte en vaak is toezicht erop minder makkelijk te realiseren. Denk aan een bus vol apparatuur, tijdelijke opslag op een bouwplaats, of materiaal in een gehuurde loods. Dat is precies waar diefstalgevoelige situaties ontstaan.
In de praktijk zien we dat waardevolle machines in de laadruimte staan, gereedschap tussen klussen in de bus blijft liggen en werkplekken steeds wisselen met wisselende beveiliging. En zeg nou zelf: je kan niet elke dag een complete checklist aflopen om te kijken of alles er nog is.
Eén inbraak is dan niet alleen materiële schade. Je verliest ook tijd, moet afspraken verplaatsen en soms opdrachten afzeggen. Dat kost omzet, energie en vaak ook vertrouwen van je klant.
Wat dekt een gereedschap verzekering meestal?
De precieze dekking verschilt per verzekeraar, maar dit is grofweg het beeld: schade of diefstal van je gereedschap, apparatuur en machines door brand, storm, water of braak, meestal zowel op je vaste locatie als op een opgegeven kluslocatie.
Belangrijk: een bedrijfswagenverzekering en een inventarisverzekering zijn niet hetzelfde. Schade aan je voertuig valt onder een andere polis dan schade of diefstal van je gereedschap en inventaris.
Vervoer je regelmatig materiaal tussen locaties en leid je bij een ongeluk veel financiële schade? Dan is een eigen vervoerverzekering vaak een onmisbare aanvulling. Die vangt precies het stuk op dat je inventarispolis of gereedschap verzekering meestal niet dekt: schade en diefstal onderweg. Hieronder lees je precies wanneer dat speelt.
Gereedschap verzekeren in je auto of bus: wat geldt er precies?
Dit is de vraag die de meeste schilders verkeerd inschatten: valt gereedschap dat in je bus of bestelauto ligt automatisch onder je bedrijfswagenverzekering? Meestal niet.
Een gewone bedrijfswagenverzekering dekt schade aan het voertuig zelf en eventuele aansprakelijkheid. Diefstal van de lading — jouw gereedschap, apparatuur en materiaal in de laadruimte — is daar standaard van uitgesloten of apart geregeld. Daarvoor is een eigen vervoerverzekering bedoeld, soms als losse polis, soms als module op je gereedschap verzekering.
Bij gereedschap in bus of auto verzekeren gelden vaak dezelfde harde voorwaarden als bij de nachtclausule hieronder: zichtbare braaksporen op het voertuig, een goed afgesloten laadruimte en soms een maximaal verzekerd bedrag dat 's nachts in de bus mag liggen. Voldoe je daar niet aan, dan kan een verzekeraar de uitkering weigeren of verlagen, ook al is er onmiskenbaar ingebroken.
De vergoeding is bij de meeste polissen gebaseerd op dagwaarde, tenzij je nieuwwaardedekking hebt afgesproken. Werk je dagelijks met gereedschap in de bus, dan is het combineren van je gereedschap verzekering met een eigen vervoerverzekering meestal de meest volledige oplossing — die is specifiek gebouwd voor materialen en gereedschap die je zelf vervoert, in plaats van vast op één adres.
Het verschil tussen inventaris en gereedschap (en waarom dit telt)
In gesprekken met schilders merken we vaak dat deze termen door elkaar lopen. Logisch, maar voor je claim maakt het echt uit.
Inventaris: spullen in je bedrijf of werkplaats, zoals stellingen, mengapparatuur, computers, voorraad en inrichting.
Gereedschap: je werkmateriaal dat je meeneemt en gebruikt op locatie.
Daarom zie je vaak een combinatie terug van een schilder inventaris verzekering voor je vaste bedrijfsinrichting en een aanvullende dekking voor spullen die onderweg of op kluslocaties zijn. Zo ben je gedekt in beide situaties. Wil je precies weten wat onder inventaris valt en wat niet, dan gaat onze pagina over de inventaris- en goederenverzekering daar dieper op in.
Waar claims bij diefstal vaak mislopen
Een schadeclaim wordt niet alleen beoordeeld op "is het gestolen?", maar ook op de voorwaarden. En juist daar gaat het mis.
Veel voorkomende redenen voor afwijzing of lagere uitkering:
- Nachtclausule niet nageleefd
- Onvoldoende zichtbare braaksporen
- Te hoge waarde in de bus laten liggen
- Onvolledige inventarislijst of geen aankoopbewijs
- Verkeerde locatie in de polis (bijv. alleen werkplaats, geen bouwplaats)
Bij diefstal van je gereedschap is snelheid belangrijk, maar volledigheid ook. Hoe beter je bewijs, hoe soepeler het traject over het algemeen loopt.
Bij VEZA lopen we daarom standaard met je door de voorwaarden en helpen we je vooraf met het inrichten van je bewijsdossier. Dat scheelt enorm als er onverhoopt iets misgaat.
Nachtclausule: klein woord, grote impact
Een nachtclausule bepaalt wat er in de avond en nacht nog gedekt is. Denk aan zaken als een maximaal verzekerd bedrag in de bus na werktijd, verplicht parkeren op een afgesloten terrein of goed verlichte plek, extra sloten of een alarmsysteem, en gereedschap uit het zicht opbergen.
Voldoe je niet aan die afspraken, dan kan de uitkering omlaag of zelfs op nul uitkomen. Daarom is dit vaak het eerste punt dat je wilt checken als je een gereedschap verzekering voor een schilder afsluit — zowel voor je vaste opslag als voor gereedschap dat 's nachts in de auto blijft liggen.
Welke verzekering past bij jouw situatie als ZZP-schilder?
Er is geen standaardpakket dat voor iedereen klopt. Een starter met een bus en basisset heeft andere risico's dan een schilder met personeel, steigers en meerdere opslagpunten.
Voor veel zelfstandigen werkt deze opbouw goed:
- Basis: aansprakelijkheidsdekking voor je werkzaamheden
- Aanvulling: inventaris verzekering zzp schilder voor je spullen in werkplaats of opslag
- Mobiele dekking: gereedschap verzekering zzp schilder voor vervoer en gebruik op locatie
- Extra: eigen vervoerverzekering als je vaak materiaal tussen locaties verplaatst
Zo voorkom je dat je op papier goed verzekerd lijkt, maar in de praktijk op cruciale momenten toch een gat hebt.
Werk je als zelfstandige en wil je je hele verzekeringspakket als schilder laten checken? Dan is onze pagina met alle verzekeringen voor schilders een goede vervolgstap. Ben je ook benieuwd wat een arbeidsongeschiktheidsverzekering als schilder kost, of vergelijk je liever eerst je wagenparkverzekering? Ook die zetten we voor je op een rij.
Premie: wat bepaalt de kosten in 2026?
Er bestaat geen vaste startprijs voor een gereedschap verzekering — de premie hangt namelijk sterk af van jouw situatie. Wat de premie meestal bepaalt:
- de totale waarde van je gereedschap en apparatuur
- of je alleen op locatie werkt, of ook vaste opslag hebt
- de beveiliging van je bus, werkplaats en opslaglocatie
- het gekozen eigen risico
- je schadeverleden
Betaal je weinig premie? Controleer dan extra scherp wat echt is meeverzekerd. Een lage premie lijkt aantrekkelijk, maar als nachtrisico of vervoer niet goed staat ingesteld, ben je nog steeds kwetsbaar. Wil je weten wat dit concreet voor jouw situatie kost? Vraag een vrijblijvende offerte aan, dan reken je binnen een dag een reëel bedrag uit.
Nieuwwaarde of dagwaarde: wat is slimmer?
Nieuwwaarde: je krijgt vergoeding op basis van vervanging door nieuw (binnen voorwaarden).
Dagwaarde: je krijgt een vergoeding na afschrijving.
Als je direct nieuw materiaal nodig hebt om je planning te halen, is nieuwwaarde vaak praktischer. Je premie ligt dan meestal iets hoger, maar je hoeft na schade minder zelf bij te leggen.
Werk je met oudere machines die je niet één-op-één hoeft te vervangen? Dan kan dagwaarde prima zijn. Het draait om jouw bedrijfsvoering en cashflow.
Praktische checklist: binnen 30 dagen claims proof werken
Je hoeft niet alles in één dag te regelen. Met deze aanpak ben je snel veel sterker voorbereid.
Week 1: maak je waardelijst compleet Noteer alle belangrijke tools met merk en type, voeg serienummers en aankoopdata toe, zet vervangwaarde per item erbij en bewaar facturen in één (cloud)map.
Week 2: regel je bewijsdossier Maak foto's van bus, opslag en werkplaats, leg vaste parkeer- en afsluitregels vast en maak een simpele routine voor einde werkdag.
Week 3: check je polisvoorwaarden Controleer locaties (bus, werkplaats, bouwplaats), lees de nachtclausule van begin tot eind en controleer maximale bedragen en uitsluitingen.
Week 4: train je werkwijze Spreek af wie afsluit en controleert, gebruik een vast incidentformulier en plan elk kwartaal een korte verzekeringscheck.
Dit kost je een paar uur, maar scheelt vaak veel gedoe als er iets gebeurt.
Veelgemaakte fouten (en hoe je ze voorkomt)
Fout 1: denken dat je bedrijfsautoverzekering alles dekt Die dekt vooral voertuigschade en aansprakelijkheid, niet automatisch je gereedschap of apparatuur in de laadruimte.
Fout 2: te laat updaten na nieuwe aankopen Nieuwe apparatuur zonder update in je polis kan leiden tot onderverzekering.
Fout 3: geen vaste avondroutine Als niemand eindverantwoordelijk is voor afsluiten en opruimen, gaat het vroeg of laat mis.
Fout 4: voorwaarden niet bewaren Alleen mondelinge uitleg onthouden is riskant. Bewaar polis, clausules en bevestigingen netjes.
Fout 5: alleen op premie kiezen Kijk niet alleen naar prijs, maar ook naar dekking bij realistische schade situaties.
FAQ: gereedschap en inventaris verzekeren als schilder
Wat is het verschil tussen een gereedschap verzekering schilder en een inventarispolis?
Een gereedschap verzekering schilder richt zich op je werkmateriaal, vaak inclusief situaties onderweg of op kluslocatie. Een inventarispolis is voor spullen in je bedrijf of werkplaats. In de praktijk heb je vaak allebei nodig.
Is gereedschap in mijn auto of bus verzekerd tegen diefstal?
Niet automatisch via je gewone bedrijfswagenverzekering — die dekt het voertuig, niet de lading. Diefstal van gereedschap uit je bus valt meestal onder een aparte gereedschap verzekering of eigen vervoerverzekering, en vaak alleen als je aan de nachtclausule voldoet (afgesloten voertuig, zichtbare braaksporen, maximaal bedrag).
Is een inventaris verzekering zzp schilder verplicht?
Nee, meestal niet wettelijk verplicht. Maar praktisch gezien is het voor veel zelfstandigen wel verstandig, omdat één schade direct je bedrijf kan raken.
Wat valt onder een gereedschap verzekering zzp schilder?
Meestal gaat het om gereedschap, machines en apparatuur die je zakelijk gebruikt. Locatie, tijdstip en beveiliging zijn vaak doorslaggevend. Lees vooral de nachtvoorwaarden goed.
Hoe regel ik een goede schilder inventaris verzekering zonder oververzekering?
Begin met een actuele lijst van je spullen en vervangingswaarde. Kies een polis die past bij je werkelijke situatie en check je lijst minimaal jaarlijks.
Hoe groot is het risico op diefstal van gereedschap in de praktijk?
Dat risico is helaas reëel, vooral bij voertuigen en tijdelijke opslag. Met goede beveiliging, duidelijke routines en een volledig bewijsdossier vergroot je de kans op een snelle, eerlijke afhandeling.
Kort samengevat: zo hou je grip
Als schilder wil je geen theoretische dekking, maar zekerheid dat je morgen weer kunt werken. Dat vraagt om een combinatie die past bij jouw praktijk: bus, werkplaats, bouwplaats en vervoer. Check vooral je nachtclausule, hou je inventaris actueel en zorg dat je bewijs op orde is.
VEZA helpt je daarbij met persoonlijk advies in gewone taal. Sinds 2004, met kantoren in Goes, Delft en Zoeterwoude, en met één doel: zorgen dat jij snel weer door kunt na schade.
Wil je weten of jouw huidige dekking nog klopt? Plan een vrijblijvende check en we lopen samen stap voor stap door je polis. Je kunt ons ook direct bellen op 088 8270300 of mailen naar info@vezaverzekeringen.nl — we denken graag met je mee.
Gerelateerde artikelen
Ontdek meer: relevante tips en verdiepende inzichten hieronder.